Kentsel Dönüşüm Kredisinde Kefalet ve Hane Halkı Gelir Şartları: 3 Milyon TL Limit Rehberi
Kefalet, kentsel dönüşüm kredisi ve yapı güçlendirme konularını; dönüşüm sürecindeki hazırlık adımları, belgeler ve uygulama ayrıntılarıyla inceleyin.
Devlet destekli faiz indirimi imkânlarıyla tahsis edilen kentsel dönüşüm yapım ve güçlendirme kredileri, bankacılık mevzuatı gereğince standart ipotekli tüketici kredisi kriterlerine tabi tutulmaktadır. 3 milyon TL seviyesindeki azami kredi tutarının tahsis edilmesi, teminat gösterilecek taşınmazın ekspertiz değerinin yanı sıra başvuru sahibi malikin aylık ödeme gücünün belirli finansal rasyoları karşılamasına bağlıdır.
Kümülatif Hane Halkı Gelir Analizinin Sisteme Entegrasyonu
Bankaların kredi tahsis birimleri, aylık taksit tutarının, başvuru sahibinin belgelenebilir net aylık gelirinin genellikle %50 ila %60'ını aşmamasını şart koşmaktadır. Emekli, asgari ücretli veya belgelenebilir resmî geliri sınırlı olan kat malikleri bakımından bu durum kredi başvurusunun limit yetersizliği sebebiyle reddine yol açabilmektedir.
- Hane Halkı Gelir İbrazı: Bu finansal engeli aşmanın yasal yöntemi hane halkı gelir ibrazıdır. Aynı ikametgahta ikamet eden veya birinci derece akraba olan eş, çocuk ve ebeveynlerin maaş, kira getirisi ve vergi levhası kârı gibi resmî gelirleri kümülatif olarak bankaya sunulur.
- Azami Kredi Limitine Ulaşım: Toplam hane geliri mevzuata uygun şekilde yükseltilerek hedeflenen tavan kredi limitine erişim güvenceye alınır.
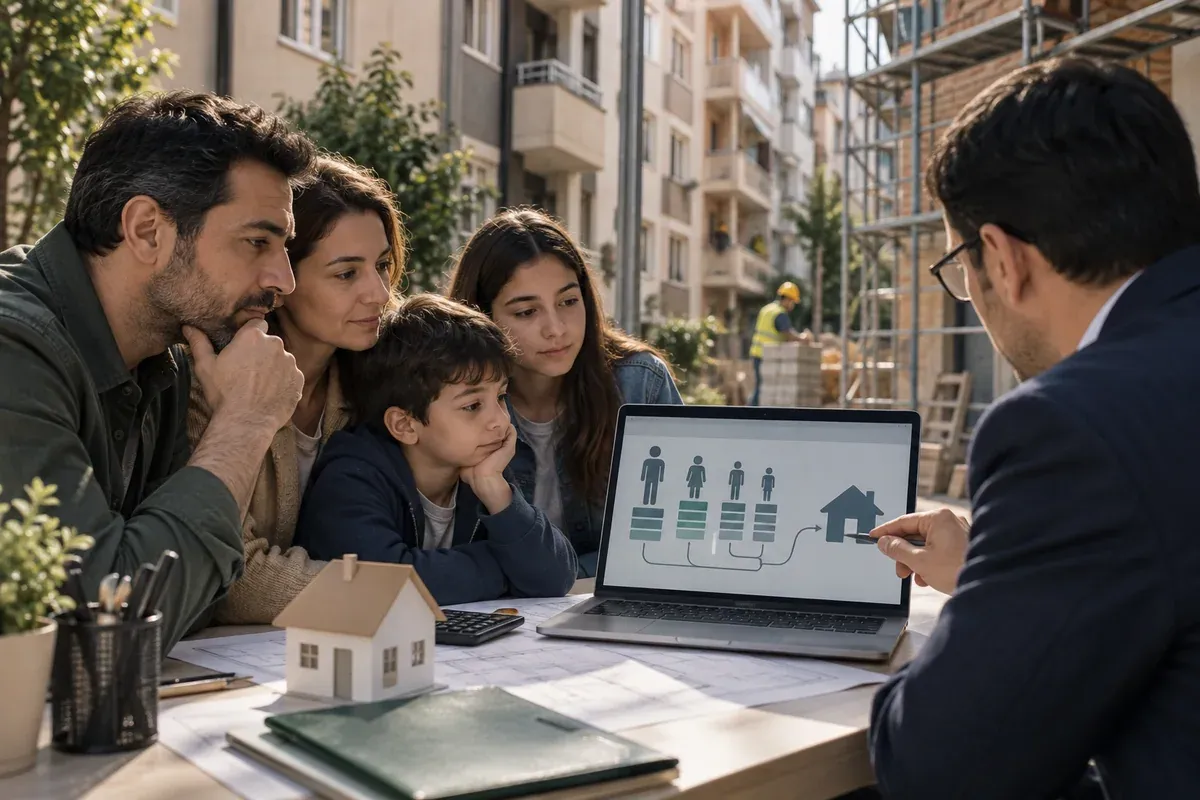
Kümülatif Hane Halkı Gelir Analizinin Sisteme Entegrasyonu. Yapay zekâ ile oluşturulmuş temsili illüstrasyon.
İlgili rehber: Findeks Notu Düşük Olanlar Kentsel Dönüşüm Kredisi Alabilir mi? Yarısı Bizden ve Banka Şartları
İlgili rehber: Tapuda Haciz ve İpotek Varsa Kentsel Dönüşüm Kredisi Alınabilir mi? Yarısı Bizden ve Banka Kredisi Farkları
Kefalet Sözleşmesi ve Müteselsil Kefil Şartları
Başvuru sahibinin yaşının ileri olması, örneğin 70 yaş üstü bulunması veya kredi limiti için münferit gelirinin yetersiz kalması halinde bankalar müşterek borçlu ve müteselsil kefil gösterilmesini talep etmektedir.
- Müteselsil Sorumluluk: Müteselsil kefil sıfatıyla imza atan kişi, kredi borcunun aksaması halinde asıl borçlu ile eş zamanlı ve aynı derecede yasal takibe muhatap olmayı kabul eder.
- Tüzel Kişilerde Şahsi Kefalet: Ticari işletmelerin ve şirketlerin kullanacağı dönüşüm finansmanında ise şirket ortaklarının şahsi kefaleti ve KKB kredi notları bankalarca temel şart olarak aranmaktadır.
Kefalet Sözleşmesi ve Müteselsil Kefil Şartları. Yapay zekâ ile oluşturulmuş temsili illüstrasyon.
İlgili rehber: Kentsel Dönüşümde Tapu, Noter ve Belediye Harç Muafiyetleri: 6306 Sayılı Kanun 7. Madde Rehberi
İlgili rehber: Taahhütlü Kentsel Dönüşümde Finansal Planlama: Metraj, Birim Maliyet ve Banka Bloke Hesap Yönetimi
Gelir Yetersizliği Engeline Takılmadan Dönüşüm Kredinizi Alın
Hane halkı gelir birleştirmesi, müteselsil kefalet senaryoları ve banka tahsis optimizasyonu ile azami kredi limitlerine erişmek için finans uzmanlarımıza başvurun: 0541 384 32 05 | www.kentseldonusumrehberi.com.tr
Kentsel dönüşüm deneyimlerinizi ve bu rehberle ilgili sorularınızı paylaşın. Lütfen saygılı bir dil kullanın; kimlik, telefon veya tapu bilgilerinizi yorumlara yazmayın.
Bunları da Beğenebilirsiniz
Kentsel Dönüşüm Rehberi tarafından
Birden Fazla Dairesi Olanlar Yarısı Bizden'den Nasıl Yararlanır? Hibe ve Kredi Limitleri
Kentsel Dönüşüm Rehberi tarafından
Yarısı Bizden Başvurusu Nasıl Yapılır? e-Devlet Şartının Kaldırılması ve Belediye Süreçleri 2026
Kentsel Dönüşüm Rehberi tarafından
